Wettbewerbslandschaft
Wettbewerbslandschaft Schweiz: Marktstrukturen, Konzentration und Regeln
Die Schweiz und Österreich sind klein und exportorientiert. Ihr BIP pro Kopf gehört zur weltweiten Spitzengruppe.
Gesamtwirtschaftliche Einordnung: Spezialisierung und Aussenhandel
Die Schweiz und Österreich sind klein und exportorientiert. Ihr BIP pro Kopf gehört zur weltweiten Spitzengruppe. In der Schweiz wuchs das reale BIP pro Kopf zwischen 2006 und 2025 um rund 17 Prozent, in Österreich um knapp 10 Prozent.
2025 erreichte die Schweiz ein kaufkraftbereinigtes BIP pro Kopf von rund 97'500 Dollar (Rang 8), Österreich von 75'000 Dollar (Rang 21). Die Schweiz lag 5 Prozent über dem Vorkrisenniveau von 2019, Österreich knapp darunter.
Die unterschiedliche Spezialisierung prägt die Wettbewerbsfähigkeit. In der Schweiz dominieren hoch spezialisierte Industrien (Roche, Nestlé, Swatch) und globale Dienstleistungen (Swiss Re). In Österreich steht eine breit abgestützte Industrie- und Markenwirtschaft (Voestalpine, OMV, Andritz, Red Bull).
Wirtschaftliche Entwicklung Schweiz vs. Österreich (2006–2025)
- BIP-Wachstum pro Kopf (2006–2025)
- Schweiz: +17 %
- BIP-Wachstum pro Kopf (2006–2025)
- Österreich: +10 %
- Kaufkraftbereinigtes BIP pro Kopf (2025)
- Schweiz: 97'500 USD (Rang 8)
- Kaufkraftbereinigtes BIP pro Kopf (2025)
- Österreich: 75'000 USD (Rang 21)
- Entwicklung gegenüber Vorkrisenniveau 2019
- Schweiz: +5 %
- Entwicklung gegenüber Vorkrisenniveau 2019
- Österreich: knapp unter 2019
Marktstruktur Landwirtschaft: Konzentration und Biolandbau
2024 zählte die Schweiz 47'075 Landwirtschaftsbetriebe, 1,3 Prozent weniger als 2023. Die durchschnittliche Nutzfläche stieg um 30 Aren auf 22,1 Hektaren. Der Anteil der Betriebe mit über 30 Hektaren nahm weiter zu – ein Zeichen fortschreitender Konzentration.
Die Biolandwirtschaft stagnierte erstmals seit 2010: 7'889 Biobetriebe (unverändert) bewirtschafteten knapp ein Fünftel der landwirtschaftlichen Nutzfläche (190'950 Hektaren).
Der Bio-Konsum im Detailhandel stabilisierte sich 2024 mit einem Umsatzplus von 0,3 Prozent. Gleichzeitig wuchs der Anteil der Personen mit hohem Bio-Konsum zwischen 2022 und 2024 um sechs Prozentpunkte auf 55 Prozent.
Laut Biobarometer zeigt sich bei Viel-Bio-Konsumenten eine Tendenz zur Reduktion des Fleischkonsums und ein leichter Anstieg veganer Mahlzeiten.
Marktstruktur Landwirtschaft 2024
- Anzahl Landwirtschaftsbetriebe
- 47'075
- Veränderung gegenüber 2023
- 1,3 %
- Durchschnittliche Nutzfläche
- 22,1 Hektaren (+30 Aren)
- Anteil Betriebe >30 Hektaren
- Zunahme (Zeichen der Konzentration)
- Umsatzwachstum Bio im Detailhandel (2024)
- +0,3 %
- Anteil Personen mit hohem Bio-Konsum (2024)
- 55 % (+6 Prozentpunkte seit 2022)
Nutzfahrzeugmarkt: Stabilität, Elektrifizierung und konjunkturelle Rahmenbedingungen
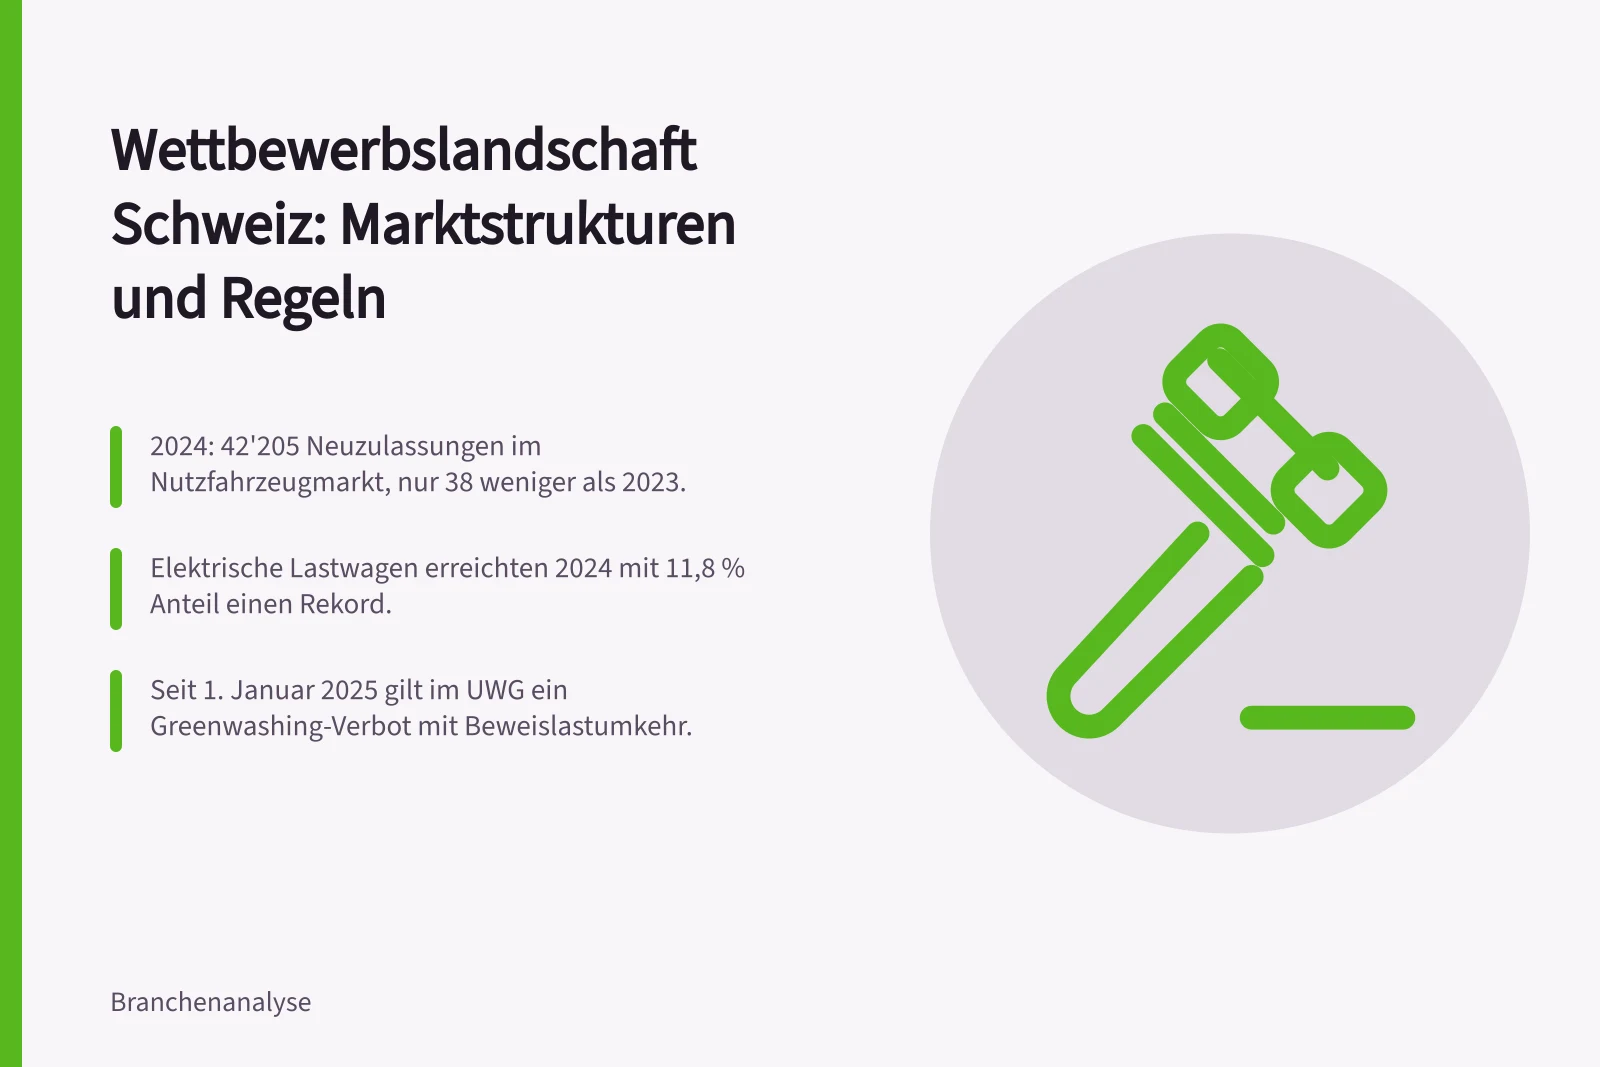
Der Schweizer Nutzfahrzeugmarkt blieb 2024 trotz schwacher Konjunktur robust: 42'205 Neuzulassungen bedeuteten nur 38 Fahrzeuge weniger als im Vorjahr. Das BIP-Wachstum wurde für 2024 auf 0,9 Prozent geschätzt.
Schwere Nutzfahrzeuge über 3,5 Tonnen legten um 11,6 Prozent auf 4'876 Einheiten zu. Der Marktanteil elektrischer Lastwagen erreichte einen Rekord von 11,8 Prozent (2023: 8,8 Prozent).
In der Gewichtsklasse 18 bis 26 Tonnen kamen 2024 erstmals mehr Elektro- (159) als Diesel-Lastwagen (155) auf die Strassen. auto-schweiz-Direktor Thomas Rücker sieht darin Investitionen in klimafreundliche Logistik bei gegebener Investitionssicherheit.
Die Branche sorgt sich um die neuen CO2-Zielwerte für Nutzfahrzeuge: Ohne deutlichen Ausbau des Elektroanteils drohen hohe Sanktionen. Die Konjunkturprognose für 2025 liegt bei 1,5 Prozent Wachstum.
Entwicklung des Nutzfahrzeugmarktes 2024
- Neuzulassungen insgesamt42205
- Schwere Nutzfahrzeuge (>3,5 t)4876
- Wachstum schwere Nutzfahrzeuge+11,6 %
- Elektrische Lastwagen (Marktanteil)11,8 %
- Elektro-LKW in Gewichtsklasse 18–26 Tonnen159
- Diesel-LKW in Gewichtsklasse 18–26 Tonnen155
Regeln des Wettbewerbs: Das UWG und das neue Greenwashing-Verbot
Das Bundesgesetz gegen den unlauteren Wettbewerb (UWG) ist seit 1986 das zentrale Lauterkeitsrecht der Schweiz. Es schützt fairen Wettbewerb für alle Marktakteure – Konkurrenten, Kunden, Verbände und den Bund.
Seit 1. Januar 2025 gilt ein Greenwashing-Verbot mit Beweislastumkehr (Art. 3 Abs. 1 lit. x UWG). Klimaaussagen müssen durch objektive und überprüfbare Grundlagen belegt sein, etwa Treibhausgasbilanzen nach anerkannten Standards.
Verstösse können zivilrechtlich und strafrechtlich verfolgt werden – strafbar mit Freiheitsstrafe bis zu drei Jahren (Art. 23 UWG). Beschwerden sind auch an die Schweizerische Lauterkeitskommission (SLK) als Selbstregulierungsstelle möglich.
Weitere zentrale Tatbestände des UWG sind irreführende Werbung, aggressive Verkaufsmethoden, vergleichende Werbung, Spam und missbräuchliche AGB. Systematische UWG-Compliance reduziert das Risiko von Abmahnungen und sichert die Glaubwürdigkeit der Nachhaltigkeitskommunikation.
Greenwashing-Verbot nach UWG ab 1. Januar 2025
- Vorteile des Greenwashing-VerbotsObjektive und überprüfbare Klimaaussagen nötig; Beweislastumkehr zugunsten Verbraucher; Schutz vor irreführender Nachhaltigkeitskommunikation
- Nachteile / HerausforderungenErhöhter Compliance-Aufwand für Unternehmen; Risiko hoher Sanktionen bei Verstößen; Strafrechtliche Konsequenzen bis zu 3 Jahren Freiheitsstrafe